|
6月,运价几乎全线上涨!SCFI指数单周暴涨30.68%,创下两年内最大涨幅,全球主干航线集体飙出“满江红”。
欧美四大远洋航线运价均上涨,且涨幅较大,均超过了10%以上:
欧洲线涨 20.50%、地中海线涨 31.49%、美西涨 57.92%;美东线涨 45.73%、南美线(桑托斯)涨 44.62%,西非线涨 7.52%、东非线涨 16.64%、南非线涨 12.61%。
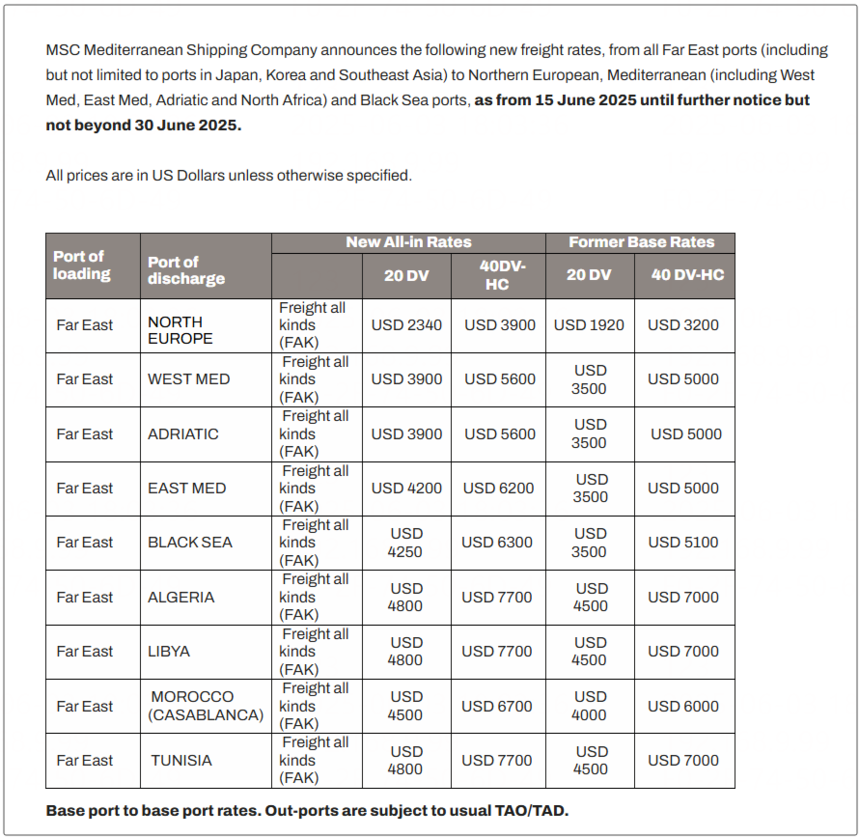
6月2日,MSC调涨亚洲至西北欧的FAK报价,从6月上旬宣涨的1920/3200提至2340/3900。
对于这种躺赢时刻,船司心里也是有数的:
“6月主要集装箱定期航线运价几乎全线大幅上调,但这很可能是短期现象,
当下市场前景难以预估,总体来看,今年船公司业绩将呈现衰退态势。”
另外,外媒报道洛杉矶和长滩等美西门户大港,可能面临前所未有的货量高峰。
尽管上周末有消息称中美贸易紧张局势加剧,但跨太平洋航线的运力仍在持续大规模恢复。
根据eeSea班轮数据库数据,6月亚洲-北美航线运力可能创下241万TEU的历史纪录,而5月异常高峰期可用运力尚不足200万TEU。
7月数据更为惊人——eeSea预测货主及货代可用运力将达283万TEU。
这与Sea-Intelligence的观点基本一致,其周报显示,
随着空白航班恢复运营,额外货轮投放,新航线陆续推出,过去一周该航线新增运力39.7万TEU。
新增运力主要投放于亚洲-北美西海岸航线。
分析师由此质疑:
若货量真如船公司预期般暴增,太平洋门户港口能否承受?
核心关键就在于船公司对供需的判断是否准确。
亚洲-美国东海岸航线6月运力预计同比增长7%,7月增幅升至19%。
但东海岸的运力增长是船公司既定计划,并非临时增投。
Sea-Intelligence警告,当前焦点在美西,运力急速扩张可能导致两种局面:
需求不及预期,运力猛增将快速拉低未来数周运费;
需求填满运力,7月极可能爆发港口拥堵危机。
Sea-Intelligence预测显示,若6月新增舱位全部满载,洛杉矶本月处理量将超50万标准箱,7月逼近60万标准箱。
对比疫情期峰值,洛杉矶单月最高处理量约53.5万标准箱。
长滩港本月货量可能达49.5万标准箱(略超历史峰值),7月或将攀升至52万标准箱。
“计划运力一旦满载,长滩港6、7月吞吐量将双双创历史新高。
洛杉矶6月货量已接近其2024年8月峰值,而7月货量将显著超过其在2021年5月疫情最严重时期创下的最高纪录。” |